個人事業主の経費の範囲|生活費と事業の支出を分ける確認手順
※このページには広告(PR)のリンクを含みます
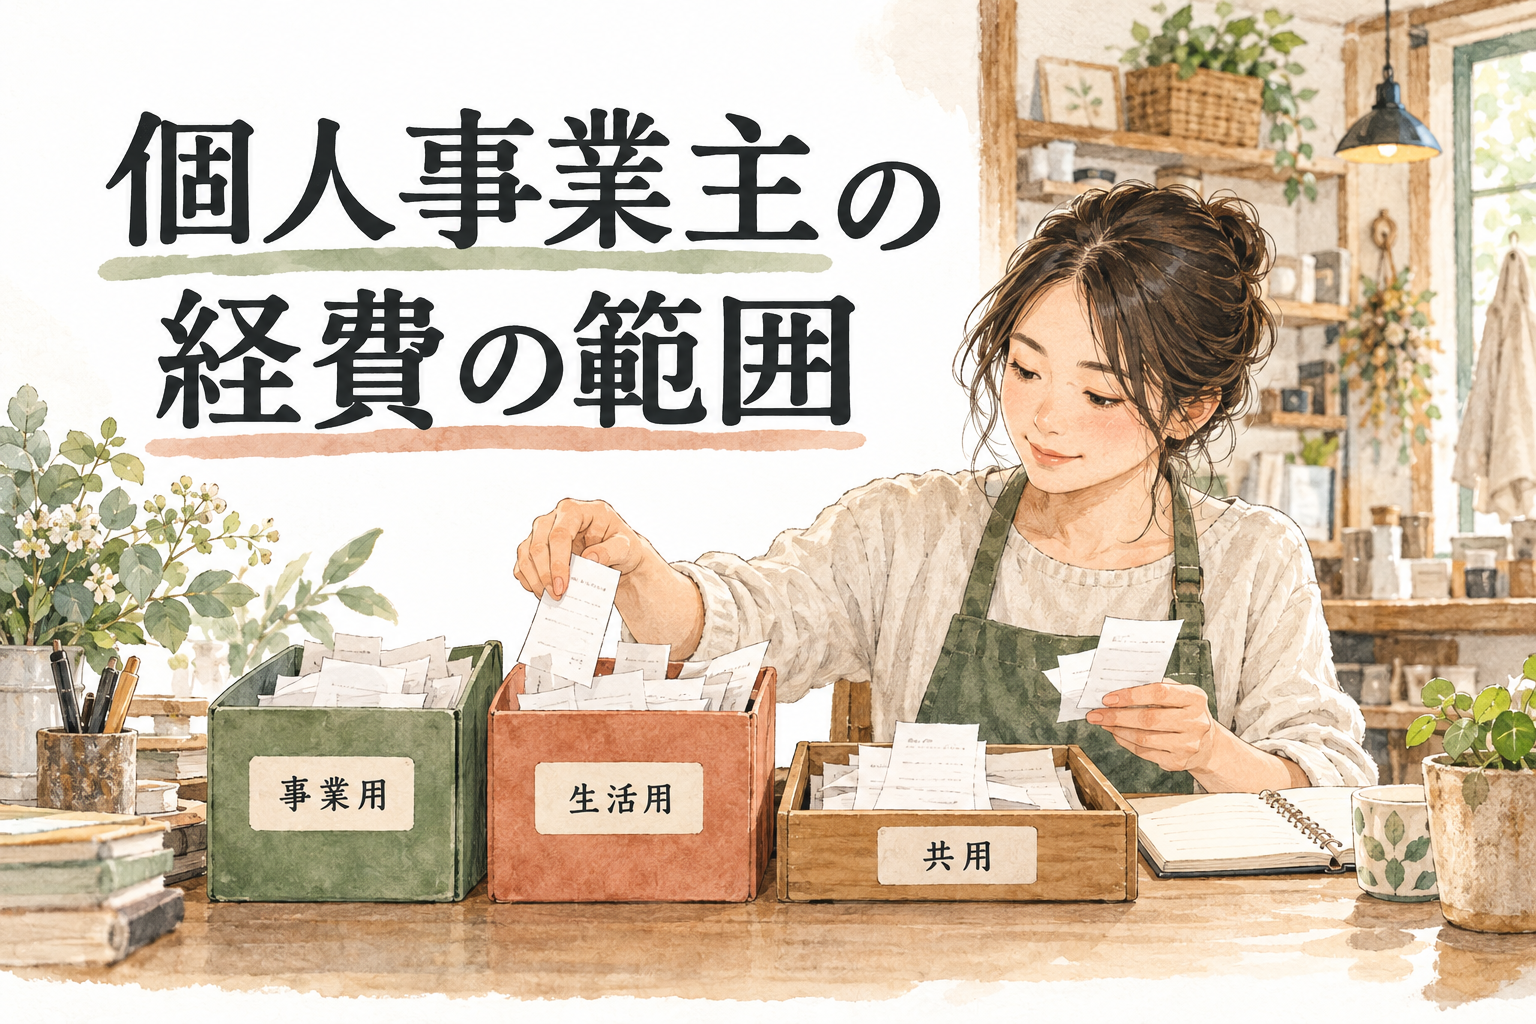
個人事業主の経費は、事業の収入を得るための費用が基本です。生活費と共用する支出は、仕事に必要な部分を記録から区分できるか確認します。
経費の個別判断を頼む税理士と、青色申告の記帳に使うソフトを分けます。白色申告のままなら青色申告ソフトの契約は必要ありません。 ↓
制度・税務などの確認先(サービス紹介とは別)
原典と個別条件を確認する
税務上の扱いは、請求書や使い方の記録をそろえて税務署や税理士へ確認します。国税庁の相談案内から、内容に合う窓口を確認できます。
経費の条件を見る個人事業主の経費の範囲は、支出の用途と事業との関係で確認する
国税庁は、収入を得るための原価や販売費、管理費などを必要経費としています。小さな店でも、支払ったものをすべて経費にできるわけではありません。
たとえば商品の仕入れと、店主自身の生活用品は目的が異なります。費目の名前だけで決めず、何のために使ったかを確かめます。
表は左右にスクロールできます。
| 支出の状況 | 最初に確認すること | 一次資料 |
|---|---|---|
| 店の営業のために使う | どの取引や業務に必要だったか | 国税庁 No.1350 |
| 生活のために使う | 事業の支出と混ざっていないか | 国税庁 No.2210 |
| 事業と生活の両方に使う | 仕事で使った部分を記録から区分できるか | 国税庁 No.2210 |
所得税・住民税は必要経費になりません。生計を一にする親族への家賃や給与にも、特別な扱いがあります。
給与には青色事業専従者給与の例外があり、白色申告には事業専従者控除があります。家族への支払いは、外部への支払いと同じ扱いにせず、No.2210の条件を確認します。
領収書は支払いの記録ですが、それだけで仕事との関係まで説明できるとは限りません。請求内容と、誰のどの仕事に使ったかを併せて残すと、確認を進めやすくなります。
これは資料を整理するための考え方です。個々の支出を経費にできると保証するものではありません。
確認資料:国税庁 No.1350 事業所得の課税のしくみ / 国税庁 No.2210 必要経費の知識(2026年10月24日確認)
個人事業主の経費の範囲は、共用する支出と設備購入を分ける
自宅を店や仕事場と兼用している場合、家賃や光熱費に生活分が含まれることがあります。事業と家事の両方に関係する支出は、家事関連費と呼ばれます。
国税庁は、取引の記録などで業務に直接必要だった部分を明らかに区分するよう案内しています。全国共通の割合を当てはめるのではなく、自分の使い方を説明できる資料を用意します。
表は左右にスクロールできます。
| 支出の確認例 | 用意する情報 | 確認の根拠 |
|---|---|---|
| 店舗併用住宅の家賃・光熱費 | 契約内容、使っている場所、生活との共用状況 | 国税庁 No.2210 |
| 仕事と私用で共用する通信 | 請求明細、仕事での利用内容、区分の説明 | 国税庁 No.1350を踏まえた編集上の確認例 |
| 店で長く使う機械・備品 | 購入日、金額、使用開始日、用途 | 国税庁 No.2100 |
機械や備品などの資産は、買った年に全額を経費にする扱いとは限りません。減価償却の対象なら、一定の方法で各年の経費へ配分します。
資産の金額や取得時期、申告方法によって例外や特例の条件も変わります。古い金額基準だけで決めず、購入資料を使って現行の国税庁案内を確認してください。
原則は支払日ではなく、その年に支払い義務が確定した金額で考えます。減価償却など、この原則によらない費用もあります。
年をまたぐ請求は、契約・納品等の日付と金額が分かる資料を分けます。前払いや特例は、No.2210の要件と資料を示して税務署や税理士へ確認します。
確認資料:国税庁 No.1350 事業所得の課税のしくみ / 国税庁 No.2210 必要経費の知識 / 国税庁 No.2100 減価償却のあらまし(2026年10月24日確認)
個人事業主の経費の範囲は、帳簿と資料をそろえて確認する
日々の取引は、書類を集めるだけでなく帳簿にも記録します。国税庁は、白色申告者にも記帳・保存制度があると案内しています。
表は左右にスクロールできます。
| 残すもの | 確認する内容 | 一次資料 |
|---|---|---|
| 取引の記録 | 日付、相手先、金額、仕入れや経費の内容 | 国税庁 No.2080 |
| 請求書・領収書など | 帳簿に記録した取引と対応するか | 国税庁 No.2070 |
| 共用支出の補足資料 | 仕事と生活を区分した考え方や利用記録 | 国税庁 No.2210 |
帳簿と書類の保存期間は、申告方法や書類の種類などで異なります。青色申告の資料を一律に同じ年数として処分せず、No.2070の区分を確認します。
会計ソフトの料金や入力機能を選ぶことと、支出の税務上の扱いを決めることは別です。道具選びは個人事業主の会計ソフトの記事を参照し、個別の税務判断は相談先へ確認してください。
相談時は、事業内容、支出の目的、請求書、共用の有無を一緒に伝えます。経費にする割合や税額をこのページで計算することはしません。
確認資料:国税庁 No.2210 必要経費の知識 / 国税庁 No.2080 白色申告者の記帳・帳簿等保存制度 / 国税庁 No.2070 青色申告制度(2026年10月24日確認)
個人事業主の経費の範囲|相談先・サービスの役割を確認
以下は、この記事の確認を進めるときに使えるサービスの紹介です。向く人と対象外の判断は、公式のサービス範囲を踏まえた編集上の整理です。PRと表示したボタンは広告のリンクです。広告のリンクがある候補を上に置き、その中は報酬の単価が高い順です。掲載順は順位や評価ではありません。
弥生の税理士紹介サービス
会社設立・法人化・創業融資・設立後の会計などの相談に合わせて、会計事務所を紹介するサービス。
- 向く人
- これから会社を設立する人、法人成りを考える個人事業主、起業後の会計や決算が不安な人。
- 範囲・注意点
- 紹介は無料ですが、契約後の税理士報酬は公式ページに記載がなく、事務所ごとの見積です。
- 料金・利用条件
- 紹介は無料。顧問・申告などの報酬は紹介先の事務所と個別に確認。

根拠:提供元の公式案内(2026-10-21確認)。申込前に現在の条件を確認してください。
やよいの青色申告 オンライン
青色申告向けの会計機能とサポート別プラン。
- 向く人
- 入力を自分で進め、必要な相談範囲でプランを選びたい人。
- 範囲・注意点
- 初年度特典だけで継続費用を決めないでください。個別税務相談の契約とは別。
- 料金・利用条件
- 通常年額と初年度特典を分離。サポート範囲はプランで異なります。

根拠:提供元の公式案内(2026-10-14確認)。申込前に現在の条件を確認してください。
個人事業主の経費の範囲のよくある質問
個人事業主の経費の範囲は、領収書があれば決まりますか?
支払いの証拠に加え、事業との関係も確認します。共用する支出では、仕事で必要だった部分を記録から区分できるかが確認点です。
個人事業主の経費の範囲は、白色申告なら記録が不要ですか?
白色申告者にも記帳・保存制度があります。申告方法に応じて、取引の記録と受け取った書類を残してください。
個人事業主の経費の範囲に、買った設備は全額入りますか?
資産によって減価償却や例外の条件を確認する必要があります。購入日・金額・使用開始日をそろえ、国税庁No.2100で現行の扱いを確認します。
本文の根拠・関連する公式確認先
公式資料の確認範囲で整理しています。契約・申請時は最新の原文と、ご自身の条件を確認してください。確認項目の提案は編集上の整理です。
公式の条件と自店の必要な作業を照合してから判断しましょう。
紹介は無料です。税理士への報酬は紹介先の事務所との契約で決まります。